Лесное хозяйство зависит от природных условий на протяжении всего периода выращивания насаждений. Среди наиболее существенных угроз выделяются пожары, сильный ветер, снеголомы и продолжительные засухи. Отдельную проблему представляют болезни деревьев и распространение вредителей. Последствия таких событий нередко взаимосвязаны: поврежденные ветром деревья становятся благоприятной средой для размножения короеда, а продолжительная засуха повышает пожарную опасность.
Масштаб финансовых последствий хорошо виден на примере Австрии. По данным государственной компании «Австрийские федеральные леса» (Österreichische Bundesforste), в 2025 году объем поврежденной древесины в управляемых ею лесах составил около 895 тысяч куб. м. Примерно по трети этого объема пришлось на последствия штормов и поражение короедом. Еще около четверти составила древесина, поврежденная под тяжестью снега.
После пожара или урагана лесовладелец может потерять часть древесины, которую рассчитывал заготовить и продать. Даже если поврежденные деревья сохраняют хозяйственную ценность, их стоимость может снизиться. Кроме того, собственнику приходится оплачивать расчистку территории и восстановление насаждений. Страхование позволяет компенсировать часть таких потерь, но возможности покрытия зависят от конкретного риска и условий договора.
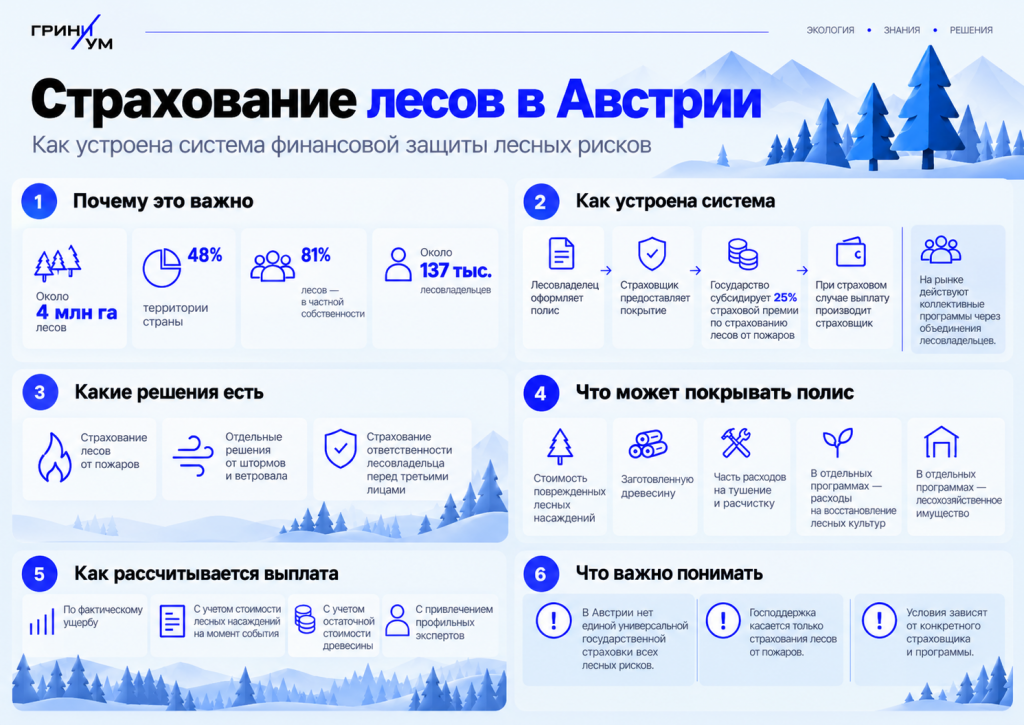
В Австрии наиболее подробно проработан механизм страхования лесов от пожаров, который поддерживается федеральным бюджетом. Страна относится к наиболее лесистым странам Европы. Согласно национальному лесному докладу за 2023 год, леса занимают около 4 млн га, или 48% территории страны. При этом 81% лесных площадей находится в частной собственности. По данным аграрной переписи 2020 года, их владельцами являются около 137 тысяч физических и юридических лиц.
Даже при сравнительно небольшой площади возгорания ущерб для отдельного лесовладельца может оказаться существенным. Именно на снижение таких финансовых потерь ориентирован действующий страховой механизм.
Размер государственной поддержки составляет 25% страховой премии. Например, если годовая стоимость полиса до субсидирования равна €100, федеральный бюджет покрывает €25, а владелец леса оплачивает оставшиеся €75.
Особенность программы заключается в порядке финансирования. Государственная субсидия поступает непосредственно страховой компании, которая обязана полностью учесть ее при расчете платежа клиента. Размер предоставленной льготы указывается в страховых документах. Страховщики ежегодно представляют профильному министерству расчет ожидаемых страховых премий и отчетные сведения, необходимые для получения федерального финансирования.
Программа распространяется на коммерческие страховые организации, предлагающие страхование лесов от пожаров на австрийском рынке. Закон предусматривает единый процент государственной поддержки. Исключение сделано для государственных и муниципальных территориальных образований, а также принадлежащих им предприятий.
Страховое возмещение при наступлении пожара выплачивает страховщик. Государство участвует в финансировании приобретения страховой защиты, но не принимает на себя обязательства по урегулированию каждого убытка.
Практический пример реализации страховой защиты можно найти в Верхней Австрии. Региональное объединение лесовладельцев Waldverband Oberösterreich («Объединение лесовладельцев Верхней Австрии») совместно со страховой компанией UNIQA Versicherungen AG предлагает коллективную программу страхования лесов от пожаров.
Её особенность заключается в организации страхования на общих условиях для участников объединения. Это позволяет согласовать со страховщиком специальный тариф. Согласно опубликованным условиям, годовая страховая премия составляет €0,44 за гектар. Для собственника лесного участка площадью 10 га стоимость страхования по указанной ставке составит €4,40 в год.
Членство в объединении оплачивается отдельно: €10 ежегодно для владельцев лесов площадью до 10 га и €15 для собственников более крупных участков. Следовательно, для владельца участка площадью 10 га совокупные ежегодные расходы на страхование и членство составят €14,40. При этом членство предоставляет доступ и к другим услугам объединения.
Помимо стоимости поврежденного леса предусмотрена компенсация отдельных расходов:
Восстановление лесных культур. Затраты, связанные с лесными культурами, включены в покрытие в пределах 20% согласованного максимального лимита на гектар.
Тушение пожара и устранение его последствий. Договор предусматривает компенсацию расходов на тушение, расчистку территории и мероприятия по уменьшению ущерба. В том числе учитываются затраты на создание противопожарных полос и повреждение одежды участников тушения. Для данной группы расходов установлен предел в размере 20% максимального лимита на гектар.
Лесохозяйственное имущество. Страхование распространяется на определенные объекты, расположенные на лесном участке. Например, охотничьи вышки, ограждения молодых посадок и отдельные переносные хозяйственные сооружения. Возмещение рассчитывается с учетом стоимости имущества на момент пожара и ограничено 3% максимального лимита на гектар.
Отдельные элементы лесной экосистемы остаются за пределами страховой защиты. Например, полис не предусматривает возмещение стоимости лесной почвы, напочвенного покрова и корневых систем деревьев. Исключения установлены и для некоторых видов насаждений.
Учет в программе качества управления лесными рисками
При страховании природных объектов возникает вопрос, влияет ли качество их содержания на стоимость полиса. В страховой практике оценка риска клиента до заключения договора называется андеррайтингом.
В случае лесных насаждений страховую оценку потенциально могут интересовать местоположение участка, состав и состояние древостоя, характер рельефа и подверженность территории пожарам. Отдельное значение имеют меры, которые собственник принимает для предупреждения и ограничения распространения огня.
Научная основа для такой оценки существует. Например, специалисты Венского университета природных ресурсов и наук о жизни разработали подходы к пространственной оценке пожарной опасности с учетом особенностей растительности, рельефа, погодных условий и вероятности возникновения возгорания.
Сами лесовладельцы могут снижать отдельные риски посредством регулярного осмотра насаждений, своевременного проведения лесохозяйственных мероприятий и соблюдения противопожарных требований. Профильное министерство Австрии также рекомендует использовать карты пожарной опасности и выполнять меры предупреждения возгораний.
Какие иные лесные риски страхуют в Австрии?
Страхование от пожаров представляет лишь одно из направлений защиты лесного хозяйства. Австрийский рынок также имеет опыт разработки продуктов для покрытия последствий сильного ветра и страхования ответственности лесовладельцев.
Страхование от ураганного ветра. В 2013 году австрийский страховой брокер IRM-KOTAX совместно со страховым обществом Grazer Wechselseitige Versicherung («Грацское взаимное страховое общество») представил специализированную программу Wald-Sturmversicherung («Страхование лесов от ураганного ветра»).
Продукт предусматривал компенсацию дополнительных расходов после ветровала, когда сильный ветер вырывает деревья с корнем. Страховая премия рассчитывалась исходя из площади лесного участка, а выплата определялась по объему поврежденной древесины.
Страхование гражданской ответственности лесовладельцев. Отдельные программы предусматривают защиту от требований третьих лиц о возмещении вреда. Например, если посетитель леса получает травму из-за ненадлежащего состояния лесохозяйственной дороги, у собственника при наличии предусмотренных законом оснований может возникнуть обязанность компенсировать ущерб.
При этом риски продолжительной засухи, болезней деревьев и массового распространения вредителей остаются отдельной проблемой страхового покрытия. В рассмотренной программе UNIQA соответствующие убытки как самостоятельные страховые случаи не предусмотрены.
Возможности применения австрийского опыта в России
Прямой перенос австрийской модели потребовал бы учитывать различия в структуре собственности на леса. В России лесные участки в составе земель лесного фонда находятся в федеральной собственности, а их хозяйственное использование может осуществляться на основании аренды и других предусмотренных законом прав.
Из австрийского опыта наибольший практический интерес представляют два решения: государственное субсидирование страховой премии и коллективное страхование по согласованным условиям. Возможность их применения в России зависит, прежде всего, от распределения финансовой ответственности между государством, страховщиком и лесопользователем.
В то же время австрийский пример оставляет открытым вопрос о стимулировании профилактики. Публичные условия рассмотренной программы позволяют оценить стоимость и состав страхового покрытия, но пока не подтверждают связи между качеством управления лесными рисками и ценой полиса. Для страхования лесов, где последствия природных событий во многом зависят от своевременных профилактических мероприятий, это заслуживает отдельного внимания.


 Москва